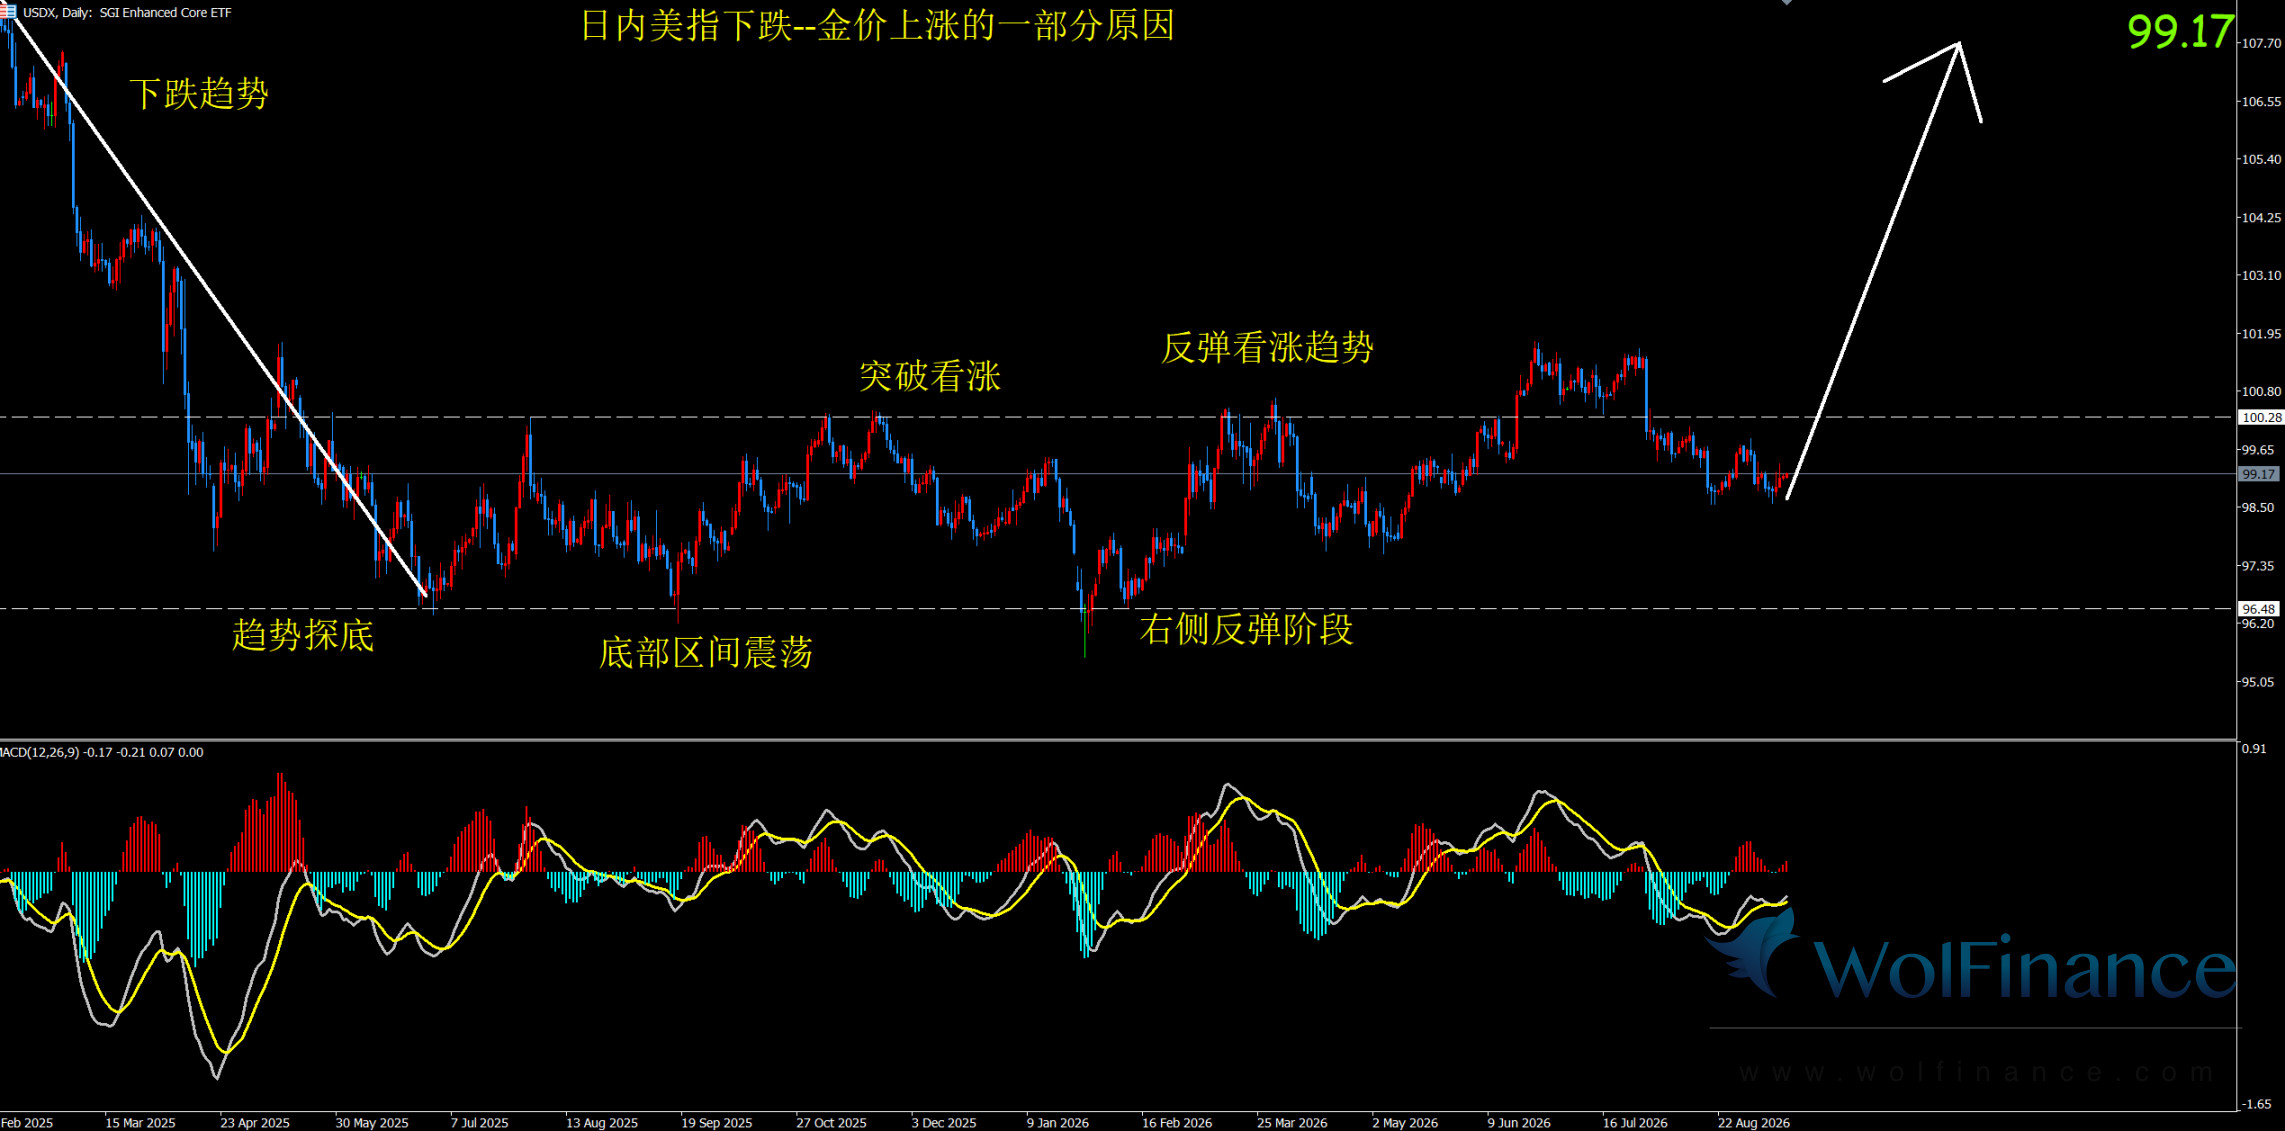
美联储全票加息25个基点叠加沃什鹰派信号,银价冲高回落
行情回顾
周三(9月16日),受美联储利率决议及沃什新闻发布会鹰派信号冲击,现货白银上演“过山车”行情。价格开盘于63.65美元/盎司,亚欧盘时段持续拉涨,一度突破64.80美元关口,盘中最高触及64.87美元/盎司。北京时间周四凌晨2点美联储宣布加息25个基点后,银价直线跳水,最低下探至62.82美元/盎司,尾盘小幅回升,最终收盘于63.48美元/盎司附近,单日跌幅约0.30%。日线收出一根上影线极长的中阴线,盘中振幅逾2.05美元,64美元关口得而复失。COMEX白银主力合约收报63.49美元/盎司,日内小幅上涨0.10%。
周四(9月17日)亚市早盘至午盘,银价在隔夜收盘价附近小幅高开后震荡走强。现货白银实时报价63.55美元/盎司附近。日内开盘于62.97美元/盎司,盘中最低回踩至62.82美元/盎司,随后受逢低买盘推动震荡回升,最高触及64.16美元/盎司。COMEX白银最新报64.06美元/盎司,日内涨幅扩大至1%。盘面呈现典型的“决议落地后利空出尽修复”格局——美联储全票加息25个基点,点阵图显示年内或再加息一次,但沃什明确表示“不打算提供前瞻指引”,市场对“持续加息”的极端担忧有所缓和;银价在62.80-64.16美元区间震荡上行,市场焦点正转向晚间美国初请失业金数据及本周后续英国、日本央行决议。
基本面分析
1. 美联储全票通过加息决议,点阵图鹰派倾向显著增强
北京时间9月17日凌晨2点,美联储联邦公开市场委员会(FOMC)宣布将联邦基金利率目标区间上调25个基点至3.75%至4.00%,为2023年7月以来首次加息,也是连续五次按兵不动后的首次政策调整。与7月会议出现3票反对的局面不同,本次加息决议获得12名FOMC投票委员的全票赞成。
决议声明指出,经济活动正以稳健步伐扩张,国内支出保持韧性,但通胀仍处于高位,明确表态“今天的政策行动将有助于更及时地实现委员会2%的目标”。随决议公布的最新经济预测摘要(SEP)显示,美联储官员对2026年底联邦基金利率的中值预期从6月的3.8%上调至4.1%,暗示年内至少还将加息一次。18名提交预测的官员中,有16人预计今年年底利率将高于当前水平,其中12人预计年底利率中点为4.125%,4人预计年内还有两次加息。点阵图预测显示,2026年利率中值4.1%,较6月上修30个基点;2027年和2028年利率中值分别上修50个基点,至4.1%和3.9%。
2. 沃什重申“通胀过高且持续太久”,但拒绝提供前瞻指引
美联储主席沃什在会后新闻发布会上释放了明确的鹰派信号,但同时刻意避免对后续政策路径做出承诺。沃什直言:“显而易见的事实是,通货膨胀太高了,并且已经持续了太长时间。”他指出,太多商品类别在6个月和12个月周期内的涨幅依然超过3%,显示通胀压力具有广泛性。沃什同时强调,决策应关注趋势而非单一数据点,“数据点依赖是一个危险的关注点”。
在解释为何选择此时收紧政策时,沃什给出了打破市场惯有认知的判断:“我很难将广泛的金融状况描述为限制性的。”他表示这一判断在委员会内得到广泛认同,因此美联储决定“取消了一些适应措施”。但沃什同时明确表示,不打算提供前瞻指引,不会预判任何未来的决策。“新美联储通讯社”Timiraos分析指出,沃什对加息意图给出了狭义解读,即“收回一部分宽松力度”,暗示即便经过本次加息,美联储内部仍认为当前货币政策整体偏向宽松。
3. 沙特输油管道停运持续发酵,布伦特原油维持108美元强化通胀黏性
地缘政治方面,沙特关键输油管道停运的影响仍在持续发酵。沙特阿拉伯正在通知一些欧洲石油精炼厂,由于东西向输油管道已关闭,9月底的一些原油运输订单将被取消。红海港口延布的石油装船作业已暂停,至少三家欧洲炼油商原定于9月下旬装运的原油已被取消或推迟至11月;另有两家炼油商预计将收到涉及9月供应的通知。一名市场消息人士表示,原定于9月最后10天装运的所有沙特原油货物都可能面临风险,延布港剩余的原油库存仅能维持约5天。
这条全长约1200公里的东西输油管道连接沙特东部产油区与红海沿岸的延布港,是沙特绕开霍尔木兹海峡出口原油的核心通道。据知情地区官员透露,目前预期该管道可能会出现“数周无法正常运行”的情况。自8月底以来,该输油管道的日输送量在260万桶至400万桶之间,如果输送完全停止,这些原油将无法进入市场。受此影响,布伦特原油期货短时从每桶105美元拉升至近108美元。能源成本持续攀升进一步强化通胀黏性,为美联储的鹰派立场提供了数据支撑。
4. SLV白银ETF持仓持续减少,机构资金加速离场
微观资金面持续释放谨慎信号。截至9月15日,全球最大的白银ETF——iShares Silver Trust持仓量为15266.31吨,较前一交易日减持25.29吨。此前9月14日SLV白银ETF持仓量为15291.6吨,较前一交易日减少25.28吨。ETF持仓连续两个交易日累计减持超50吨,表明在银价从67美元上方暴跌至62美元附近的过程中,机构资金选择持续减仓而非逢低布局。
与此同时,SPDR黄金ETF持仓量增加2.852吨至1050.277吨,显示黄金端机构资金仍在缓慢回流。贵金属板块整体资金面出现一定分化,白银端短期面临持续获利回吐压力,机构资金对白银短期走势趋于谨慎。
5. 机构:加息预期充分定价,FOMC后关注“全球央行再紧缩”共振
多家机构对短期行情持“利空出尽”的判断。国泰君安期货研报指出,白银窄幅交投,市场定价较为纠结。市场对美联储9月加息1次的定价已较充分,关键变量是9月议息会议上沃什及票委对未来加息预期的引导。如果9月美联储不加息或者鸽派加息,市场加息预期见顶,或迎来金银买入建仓机会;但如果9月美联储鹰派加息,金银价格或有再度下探的风险。
瑞银全球经济和策略研究部认为,在官方部门持续购入黄金、季节性需求改善及中国投资活动支持下,银价年底前的风险回报正逐渐偏向上行;即使美联储9月加息,银价短线或受实际利率及美元走势影响而回落,但跌幅料有限,整体复苏趋势未必受破坏。白银短期内可能升至75美元,未来六至十二个月内可能升至90美元左右。
技术面分析
日线级别:
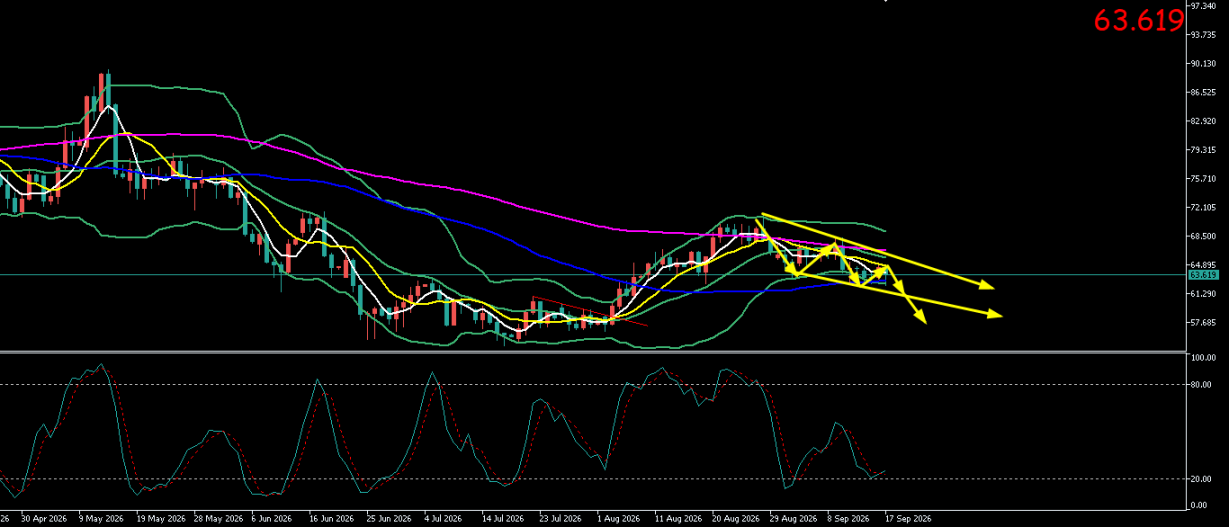
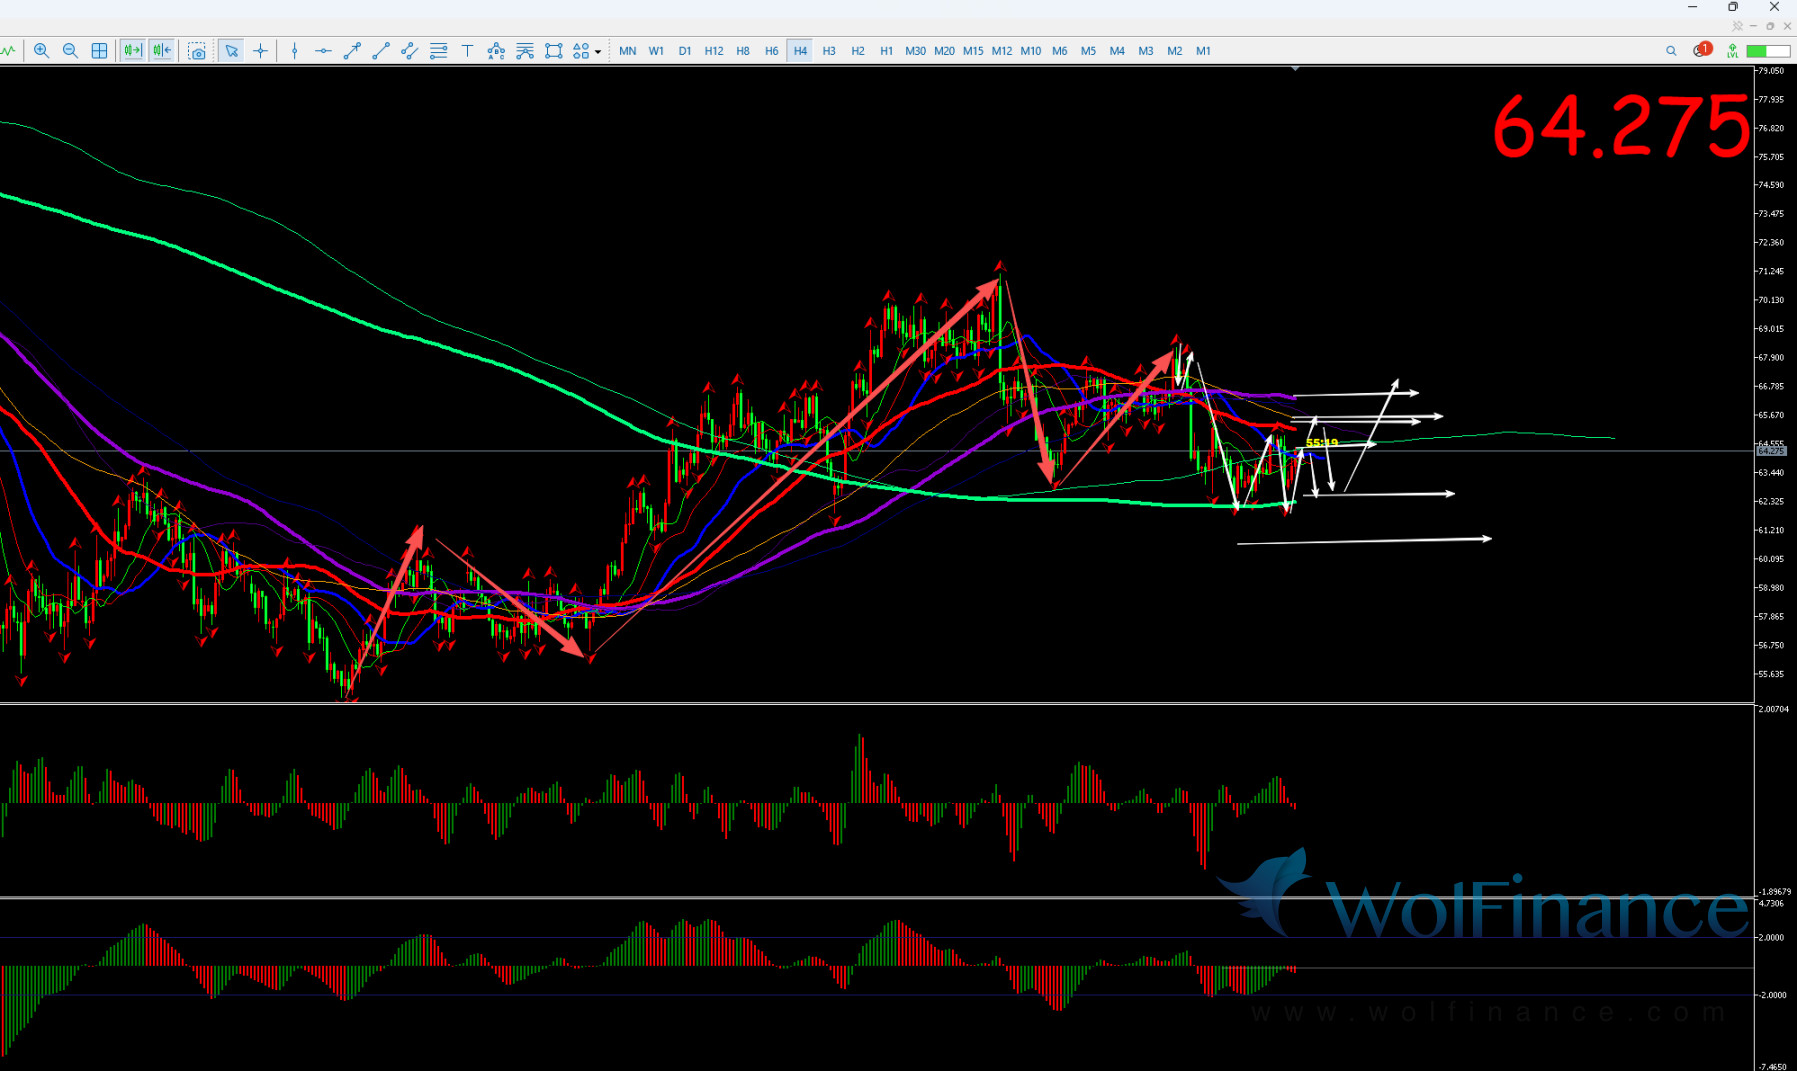
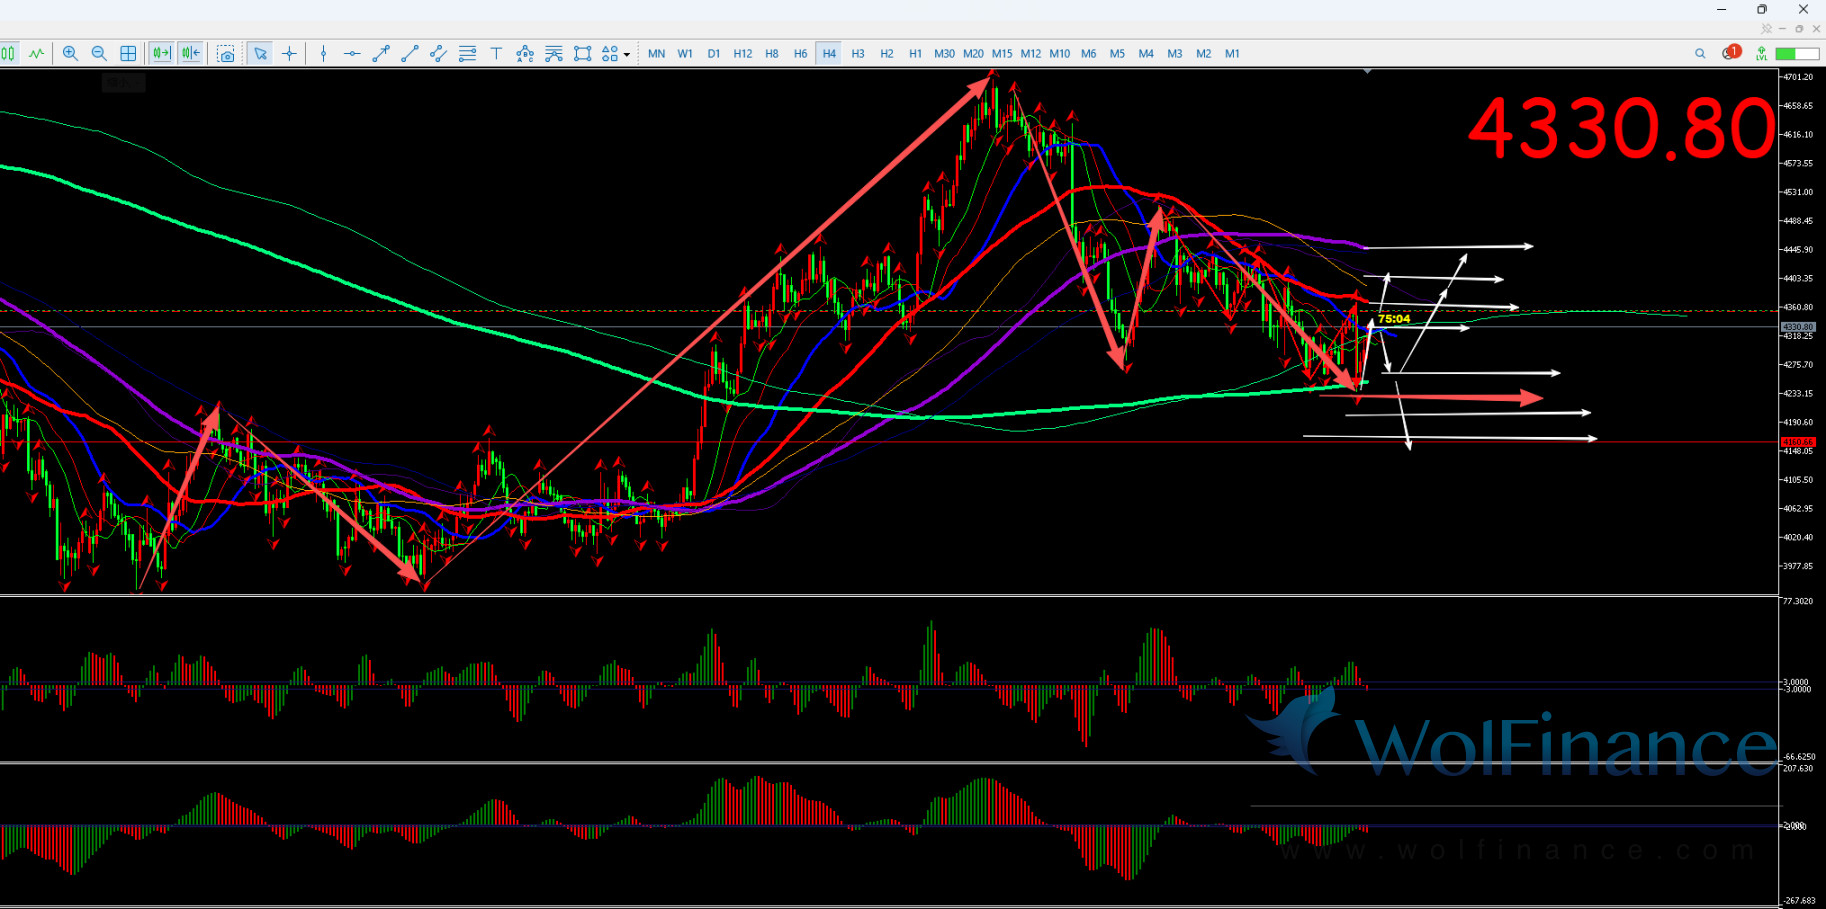
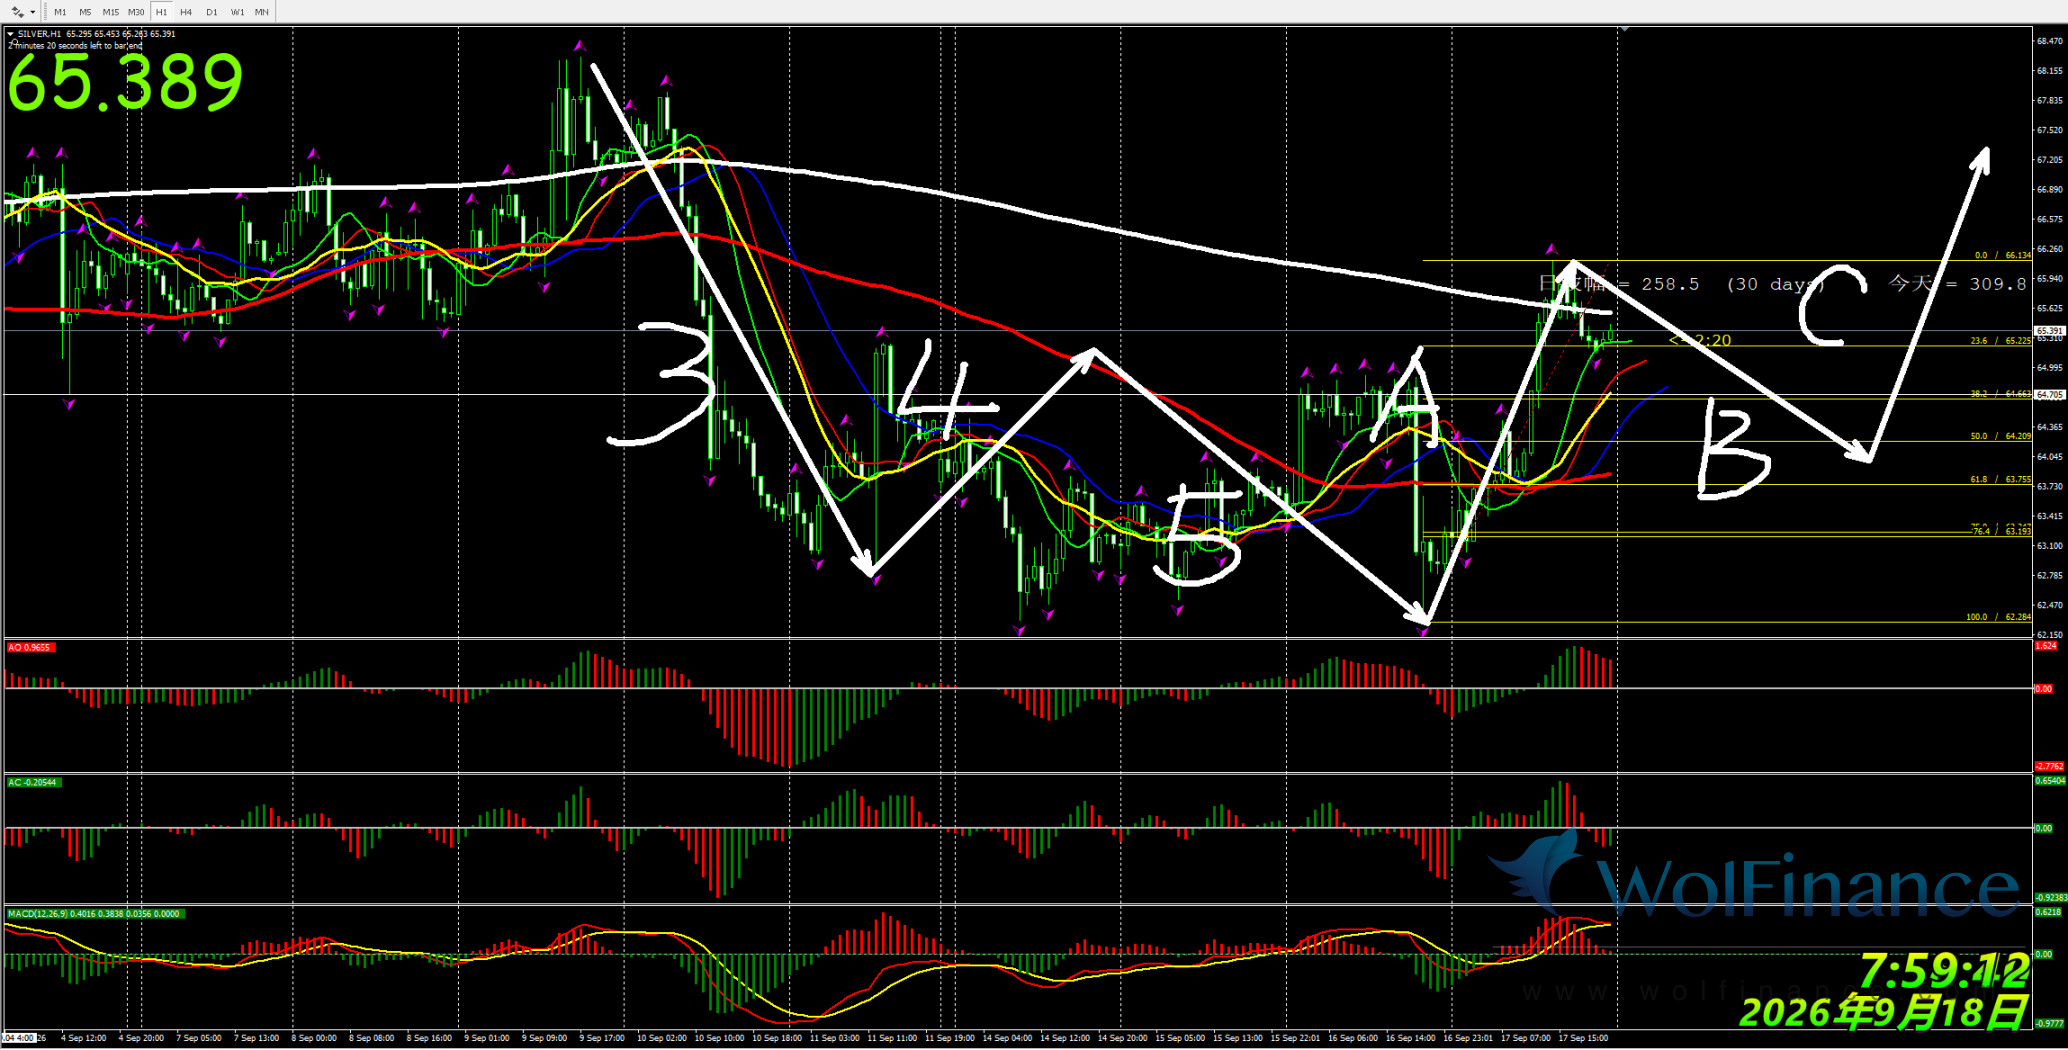
日线图显示,银价周三在64.87美元附近遇阻后大幅回落至63.48美元收盘,收出上影线极长的中阴线,盘中最低触及62.82美元。周四亚盘自62.97美元附近震荡回升至63.55美元上方。当前,62.80-63.20美元区域已成为短期关键支撑区间——若能守住该区域上方,则有望企稳后再次向上测试64.00-64.80美元区域;若持续承压下行,则可能进一步回踩62.00-62.50美元寻求支撑。日线MACD指标绿色动能柱有所收敛,RSI自35附近回升至42左右,显示日线级别空头动能有所减弱但尚未转强,短期银价处于超跌后的技术性修复阶段。当前价格位于100日均线下方,技术面整体处于偏弱调整状态,100日均线约63.95美元附近已成为短线反弹的重要阻力。
4小时级别:
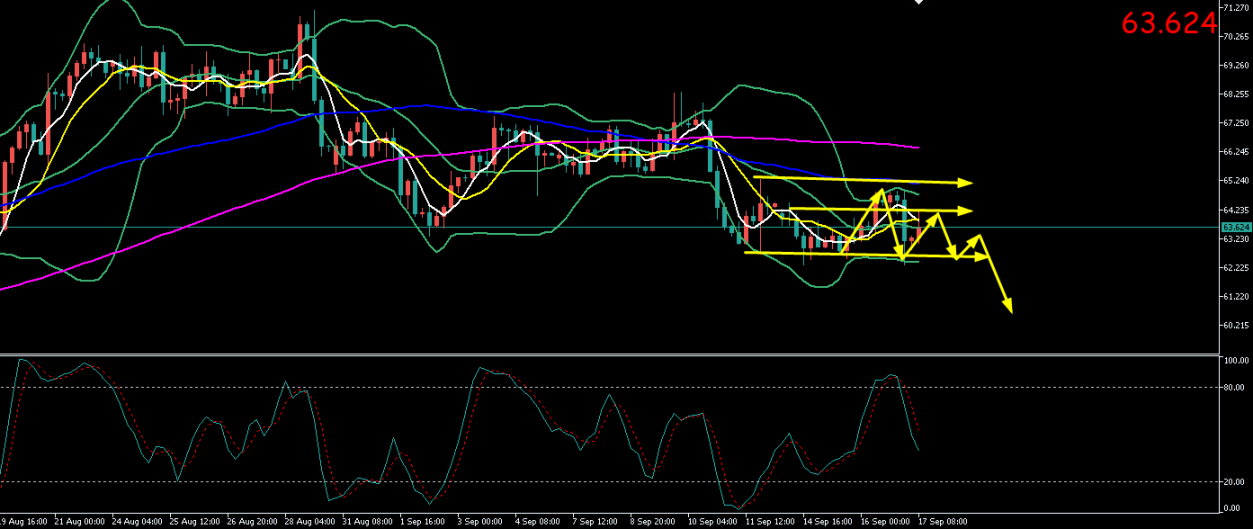
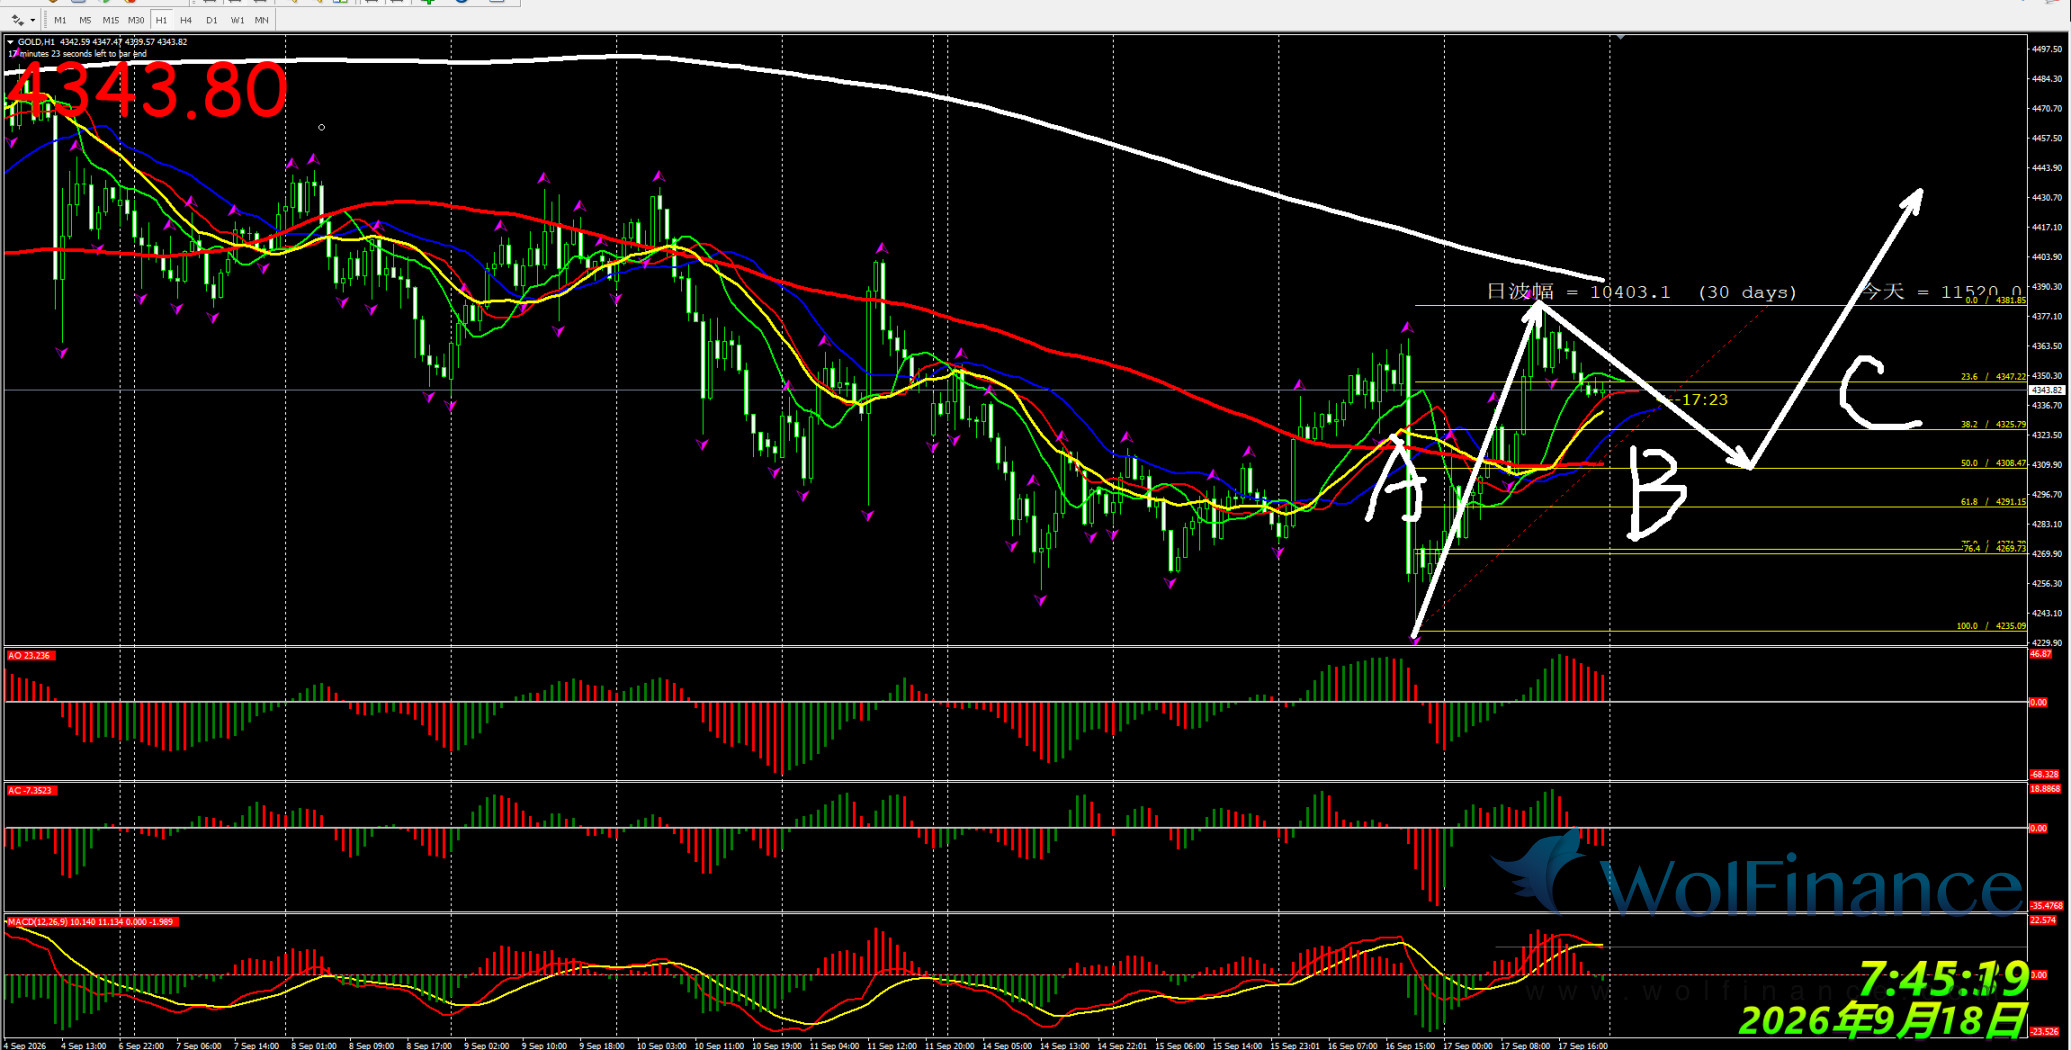
4小时图呈现“冲高回落后的低位整固”形态。银价在62.82美元附近获得支撑后反弹至63.50美元上方,MACD指标绿色动能柱有所收敛,显示短线空头动能有所减弱。技术形态显示,上方短期阻力位于63.95-64.80美元区域,若银价能够有效突破并站稳,将进一步向上挑战65.00-66.00美元区间;下方初步支撑位于62.80-63.00美元一带,强支撑位于62.00-62.50美元区域。
解析与日内操作策略
综合来看,白银市场正经历由“美联储全票加息25个基点”、“沃什鹰派讲话但拒绝前瞻指引”与“沙特输油管道停运推高油价”多重因素交织驱动的震荡整固行情。美联储全票通过加息决议,点阵图中值显示年内或再加息一次,但沃什明确表示“不打算提供前瞻指引”,市场对“持续加息”的极端担忧有所缓和;沙特东西向输油管道停运持续,布伦特原油维持108美元附近,强化通胀黏性;SLV白银ETF持仓连续两日累计减持超50吨至15266.31吨,机构资金持续离场。银价自62.82美元低点反弹至63.55美元附近,短期“利空出尽+技术性修复”特征明显,但64.00美元上方仍存在显著抛压。
今日晚间将公布美国至9月12日当周初请失业金人数,本周后续英国央行与日本央行也将公布利率决议。若英国或日本央行同步收紧,“全球央行再紧缩”的共振预期可能对银价形成额外压制;若初请数据继续走软,则可能为银价提供一定支撑。在更多政策信号明朗前,银价有望在62.80-64.50美元区间维持宽幅震荡。建议严格控制仓位,等待方向进一步明朗后再顺势跟进。
上方压力位:64.00 / 64.80 / 65.50
下方支撑位:63.00 / 62.50 / 62.00
操作策略
1. 回调短多: 若欧盘时段银价回踩至62.30美元支撑区域企稳,可考虑轻仓尝试多单,止损设于62.00美元下方,目标依次看向62.80、63.60、64.00美元。
2. 阻力位短空: 若银价反弹至64.30美元强阻力区域遇阻回落,可考虑轻仓试空,止损设于64.60美元上方,目标依次看向63.30、63.00美元。
3. 突破跟随: 若美盘时段银价有效突破64.50美元阻力并站稳,可考虑轻仓追多,止损设于64.00美元下方,目标依次看向65.00、65.50美元;若银价有效跌破62.50美元支撑且反弹无力,可考虑轻仓追空,止损设于63.00美元上方,目标依次看向62.00、61.50美元。具体操作需根据盘中即时信号灵活调整。
(注:以上仅为个人观点策略,仅供查阅交流,没有给予客户任何投资建议,与客户的投资无关,更不作为下单的依据。)
今日重点关注的财经数据与事件:2026年9月17日 周四
① 待定 美国证交会开会讨论24小时交易事宜
② 09:00 中国8月Swift人民币在全球支付中占比
③ 14:00 瑞士8月贸易帐
④ 15:00 商务部召开例行发布会
⑤ 17:00 欧元区8月CPI年率终值
⑥ 17:00 欧元区8月CPI月率终值
⑦ 19:00 英国央行公布利率决议和会议纪要
⑧ 20:30 美国至9月12日当周初请失业金人数
⑨ 20:30 美国8月新屋开工总数年化
⑩ 20:30 美国8月营建许可总数
⑪ 20:30 美国9月费城联储制造业指数
⑫ 22:00 美国8月成屋签约销售指数月率
⑬ 22:30 美国至9月11日当周EIA天然气库存
热门内容推荐



快捷栏目导航